
こんばんは、ヤギ仙人です🐐。FIREや定年退職後の生活費の確保に欠かせないのが資産の取り崩し。最近は様々な方法が提示されて少々混乱しています。そこで、今後は気になる資産の取り崩し方法を検証して行きたいと思います。
「ガードレール戦略」は「4%ルール」の進化形
株価の暴落があると気になるのは、FIREや定年退職で仕事を辞めた皆さんの資産の取り崩しは大丈夫だろうかということです。代表的な資産の取り崩し方法は「4%ルール」ですが、「4%ルール」にも以下の2つのアプローチがあり、当然ながら株価の騰落の影響を受けてしまいます。
【定額取り崩し】
・引退初年度の金融資産の4%を基準額とし、毎年それにインフレ率を上乗せした金額を取り崩す方法
【定率取り崩し】
・毎年同じタイミングで金融資産額を測定し、その4%を機械的に取り崩し続ける方法
株価の短期的な暴落の影響を受けやすいのは「定額取り崩し」の方ですが、どちらも株価が緩やかに上昇することを前提としており、株価が長期的に低迷すると金融資産の減少スピードが早まってしまうのが弱点です。
↓↓↓↓↓
そこで登場したのが「ガードレール戦略」です。ガードレール戦略は4%ルールの進化形で、株価が高い時には取り崩し額に「上限」を、株価が低い時には「下限」をというガードレール(安全柵)を設けることで、毎年の取り崩し額を安定させ、金融資産の変動を一定の範囲内に抑える資産の取り崩し方法です。
今回は一定の条件下で4%ルールの「定率取り崩し」と「ガードレール戦略」の取り崩し額がどのように変化するのかを比較してみます。
「定率取り崩し」と「ガードレール戦略」の比較
ガードレール戦略の代表例は「ガイトン・クリンガー法」と呼ばれる方法です。米国のフィナンシャルプランナーであるガイトンさんとクリンガーさんが考案したことからこの名前がつきました。その方法の骨子は以下です。
・取り崩しスタート時に取り崩し率を決める(例えば4%)
・取り崩し率が1.2倍(4.8%)を上回ったら取り崩し額を10%減らす〈節約モード〉
・取り崩し率が0.8倍(3.2%)を下回ったら取り崩し額を10%増やす〈贅沢モード〉
これにより、毎年の取り崩し額を安定させ、金融資産が急激に減少することを防ぐのです。この方法には、他にもインフレや資産の取り崩しの順番に関するルールがありますが話がややこしくなるのでここには記載しません。
では、「定率取り崩し」とガイトン・クリンガー法による「ガードレール戦略」を比較してみましょう。
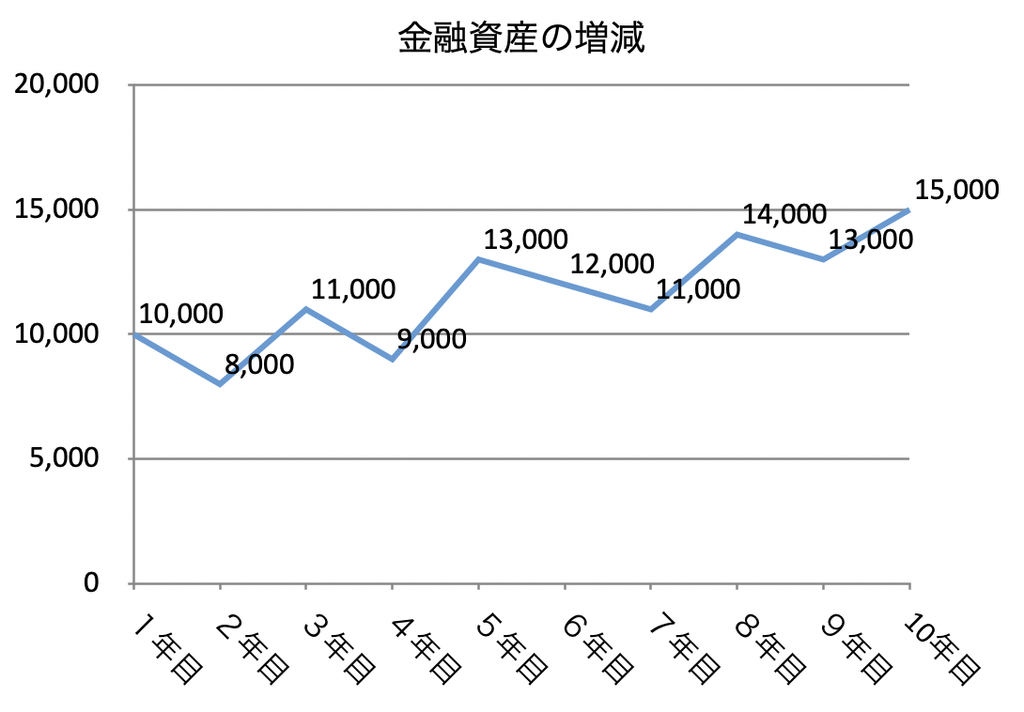
金融資産は1億円からスタートし、10年間で左のような推移になることが前提条件です。
どちらも取り崩し率は4%で、年初の金融資産額を元にその年の取り崩し額を決めるものとします。
計算が複雑になるため、今回は取り崩し額を金融資産から引きません。
10年間の取り崩し額の推移は以下のようになります。
| 金融資産額 | 定率取り崩し | ガードレール戦略 | 備 考 | |
|---|---|---|---|---|
| 1年目 | 1億円 | 400万円 | 400万円 | |
| 2年目 | 8000万円 | 320万円 | 360万円 | ←節約モード発動(-10%) |
| 3年目 | 1億1000万円 | 440万円 | 400万円 | |
| 4年目 | 9000万円 | 360万円 | 400万円 | |
| 5年目 | 1億3000万円 | 520万円 | 440万円 | ←贅沢モード発動(+10%) |
| 6年目 | 1億2000万円 | 480万円 | 400万円 | |
| 7年目 | 1億1000万円 | 440万円 | 400万円 | |
| 8年目 | 1億4000万円 | 560万円 | 440万円 | ←贅沢モード発動(+10%) |
| 9年目 | 1億3000万円 | 520万円 | 440万円 | ←贅沢モード発動(+10%) |
| 10年目 | 1億5000万円 | 600万円 | 440万円 | ←贅沢モード発動(+10%) |
| 合計 | 4640万円 | 4120万円 |
備考欄はガードレール戦略の2つのモードの発動を記録しています。2年目は400万円÷8000万円=5.0%で、基準の4.8%を上回っているので取り崩し額を-10%にしています。5年目は400万円÷1億3000万円=3.1%で、基準の3.2%を下回っているので取り崩し額を+10%にしています。
定率取り崩しとガードレール戦略を比べてみると、定率取り崩しの取り崩し額がジェットコースターのように上下するのに対し、ガードレール戦略の取り崩し額が安定しているのがわかります。8年目以降の金融資産額が好調な推移を見せているタイミングでは、連続して贅沢モードが発動され、資産の増額にもきちんと対応しています。
今回は取り崩し額を金融資産から差し引いていませんが、10年間の合計で見るとガードレール戦略の方が520万円取り崩し額が少なく、資産の目減りにも優しい戦略であることが理解できます。
「ガードレール戦略」の評価は?
上記の試算の結果、ガードレール戦略は年ごとの取り崩し額を安定させ、金融資産の目減りを抑える働きがあることがわかりました。
問題があるとしたら、ちょっと面倒くさいことではないかと思います。毎年、取り崩し額を決める段階で「節約モード」なのか「贅沢モード」なのか、はたまた「通常モード」なのかを計算しなければなりませんので。
人間には、まだ起きていないことを過度に心配する傾向があります。FIREや定年退職をしていない皆さんは「資産が足りなくなったらどうしよう?」と心配し、様々な資産形成の手法や資産取り崩しの方法を検討します。ただ、実際にFIREしたり定年退職した人間に聞いてみると、取り崩しの方法に関しては適当にやっている人が多いのです。
人間は「ヒューリスティック」といって、これまでの経験や先入観をもとに概ね正解に近い答えを導き出す思考法を身につけています。ビジネスの世界ではあまり歓迎されていませんが、コレが意外と役に立つのです。資産の取り崩しに関しても、「暴落したから取り崩しを少し減らそう」「爆上がりしたからいつもより使っちゃえ」で十分な面があります。
とはいえ、意思決定に際して選択肢は多い方がよいに決まっています。ひとまずガードレール戦略が十分に役立つことが確認できましたので、今後も気になる取り崩し方法があったら検証して行こうと思います。
今回は資産の取り崩し方法のひとつ「ガードレール戦略」を検証しました。ではまた!
🩷↓ブログが面白かったらポチッとしてもらえると嬉しいです。
にほんブログ村