
こんばんは、ヤギ仙人です🐐。いよいよ来年1月から「こどもNISA」がスタートします。証券会社では口座開設の受付が始まったところですが、一体どう活用するのがベストなのでしょうか?考えられる方向性を探りました。
「こどもNISA」とはどういう制度か?
来年1月のスタートに向けて、現在様々な記事が出ていますが、見比べてみてマネックス証券のこの記事が切り口・図表含めて一番わかりやすかったです。
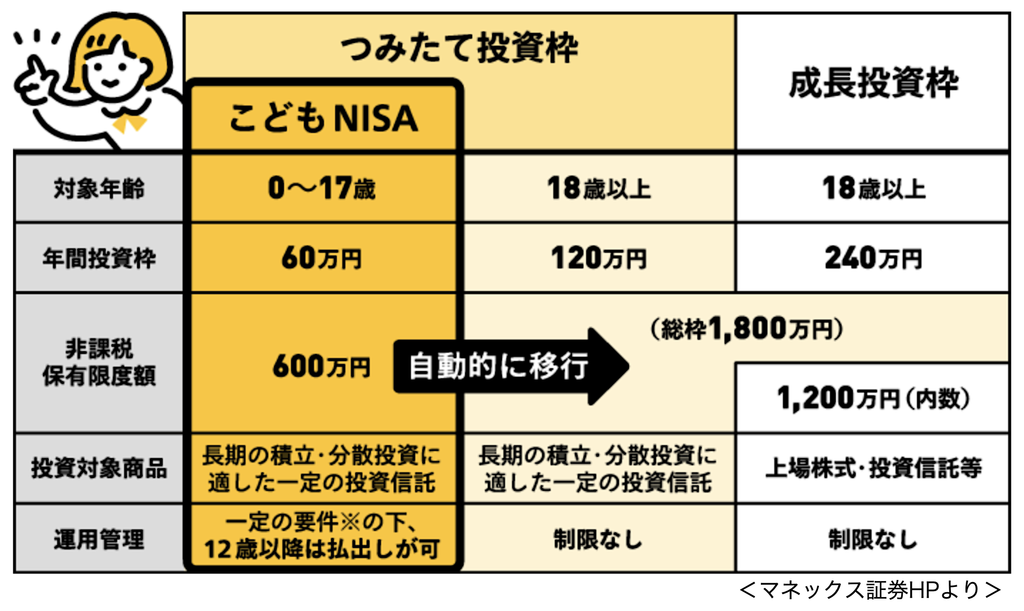
「こどもNISA」とは、未成年の資産形成をバックアップする新しい非課税制度のこと。2027年1月1日から開始予定で、口座の開設は各証券会社等ですでに始まっています。対象年齢は18歳未満(0~17歳)で、つみたて投資枠のみ。年間投資枠は60万円で、非課税限度額は600万円までです。
当然、これらの手続きを0歳児が行えるはずもなく、名義は子供でも口座開設や積立設定は親がやることになります。12歳以降は一定の要件のもと払出しも可能で、その要件は「資金の使途が子のためのものであり、子が払出しに同意したことを示す書面とともに、親権者等が申出書を金融機関に提出すること」。これがなんとも面倒くさそうです。そして、18歳以降は通常のNISAに自動的に移行します。
*****
以上が「こどもNISA」の概要ですが、問題はこれをどう活用するかです。勘のよい人はもうお分かりでしょうが(多少勘が悪くてもわかりますが)、「学資保険」の代わりです。
学資保険との違いはどこか?
学資保険との違いについても、マネックス証券でわかりやすくまとめてくれているのでその図を使って説明しましょう。
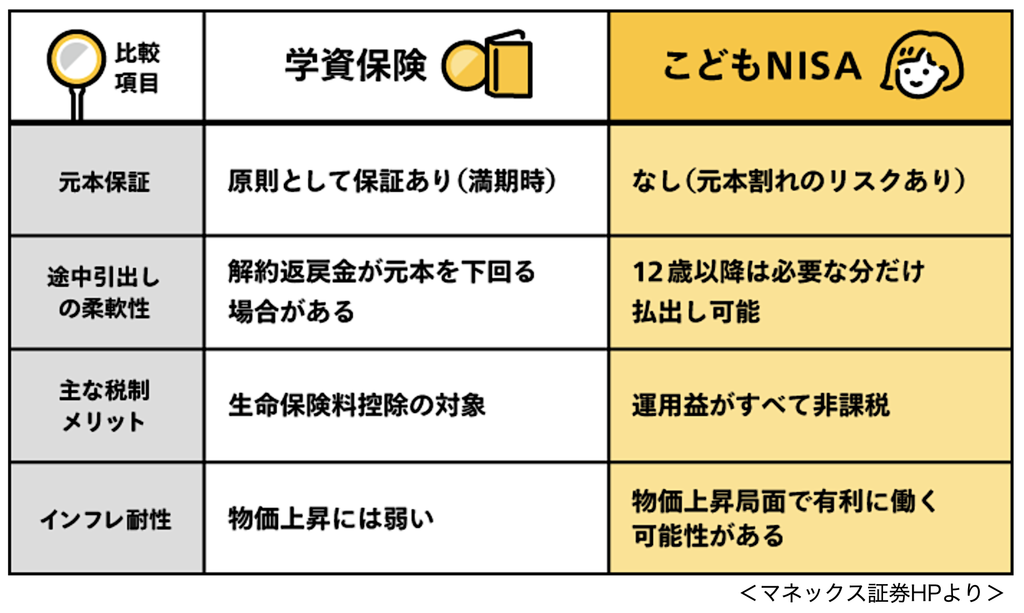
学資保険は「保険」なので、満期時の元本+利息が保証され、契約者(親)が万が一死亡または高度障害になった場合は保険料が免除され、満期返戻金は予定通り受け取れます。その代わり、途中解約すると解約返戻金が元本を下回る場合があります。
こどもNISAは「投資」なので、元本割れのリスクはあるものの、市場が好調であれば大きな運用益を出せる可能性があり、子供が12歳以上になれば上記の手続きを踏むことで払出しも可能という違いがあります。
*****
市場のコンディションにもよりますが、こどもNISAの方が高いリターンを上げられる可能性が高く、制度の運用も柔軟であるように感じます。
制度は制度として各家庭の運用が大事
最大の問題は口座管理の権限をいつ子供に渡すのかです。
筆者なら、18歳になった段階で子供に渡すなんてことは絶対にしません。なぜなら、お金の大切さや働くことの厳しさを知らない年端の行かないガキに大金を渡してもロクな使い方をしないからです。これは自分が18歳に戻ったとしても高い確率で無駄なことに使ってしまう自信があります😭😭
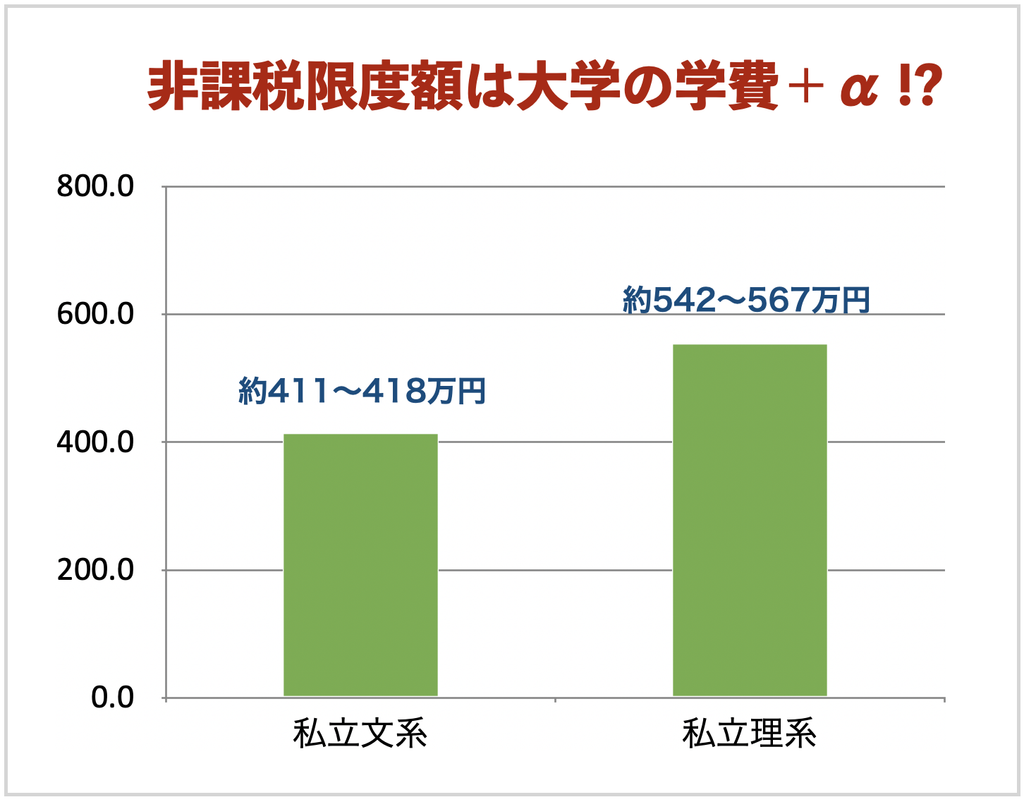
だから、大学入学時は総額だけ知らせ、管理は親のままにしておきます。非課税限度額の600万円というのは、私立大学の4年間の学費+αです(最新のデータで大学4年間の学費は私立文系 約411万〜418万円、私立理系 約542万〜567万円だそうです)。自分が大学に行くのにどれぐらいお金がかかるのかをきちんと認識させて恩に着せます😆
経済観念を植え付けるなら、子供がアルバイトで稼いだ金額と同額を親が積み立てる手もあります。これなら、アルバイトのモチベーションも上がります。その際は何に投資するかを子供に決めさせてもよいと思います。
NISA口座の管理権限を渡すのは子供が就職するタイミングです。というのも、一人暮らしやビジネススーツの購入などで何かとお金がかかるタイミングだからです。ここからは自分の責任で生きていくワケですから、さすがに無駄遣いもしないでしょう。つまり、NISAの運用を以下の3つの期間に分けるのです。
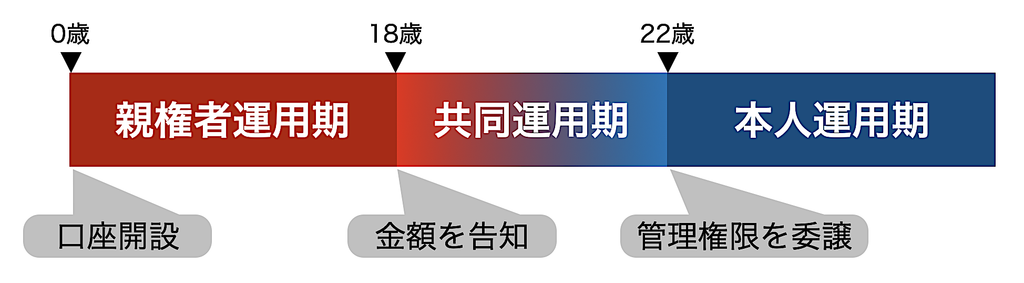
こどもNISAが18歳から一般のNISAになるからといって権限まで本人に渡す必要はありません。制度はあくまで制度。その運用をどうするかは各家庭で考えればよいのです。
今回はこどもNISAはどう活用するのがベストなのかを考えました。ではまた!
🩷↓ブログが面白かったらポチッとしてもらえると嬉しいです。
にほんブログ村