
こんばんは、ヤギ仙人です🐐。金利の上昇とともに個人向け国債が注目されています。売れ行きも好調で2026年度の発行額は過去最高を更新する見通しだそうです。そんな個人向け国債はどんな人に向いているんでしょうか?やさしく解説します。
個人向け国債とは?
個人向け国債とは、国の債券である国債を個人が買いやすいようにカスタマイズした金融商品です。金利のタイプと満期の異なる「固定3年」「固定5年」「変動10年」の3種類があります。先週11/6(金)に11月募集の金利が発表され、金利は10月募集に比べて少し下がりました。本日11/9(月)から募集が開始されています。
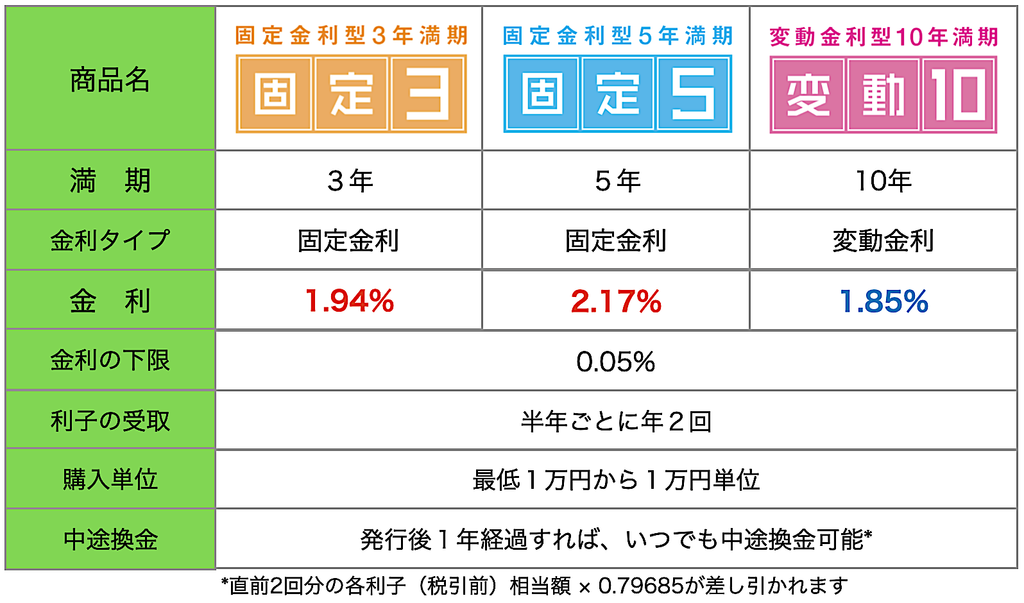
固定金利の商品には、上の表の赤字の通り発行時に定められた金利が適用されます。個人向け国債は年12回発行されますが、それぞれその時の市場金利に応じた金利が定めらます。だから、もし今後も金利が上がると考えるなら変動金利の商品を選ぶことになります。ただし、変動金利型は満期が10年です。
利子は半年ごとに年2回入金されます。利子には20.315%の源泉分離課税がかかりますので、仮に100万円分購入した場合の年間税引後利息は固定3年で約1万5千円、固定5年で約1万7千円ということになります。利子はその都度指定の口座に振り込まれますので、元本と利子を合わせた目標金額がある場合は使わないように気をつけないといけません。
もう1つ気をつける必要があるのは中途換金です。発行後1年経てばいつでも中途換金可能ですが、註にある通り直前2回分の各利子(税引前)相当額×0.79685が差し引かれるので、もらえる利子が減ってしまいます。資金繰りにはなるべく余裕を持たせて、極力中途換金しないようにするのが賢明だと思います。
個人向け国債のメリット・デメリット
そんな個人向け国債の使い勝手をメリット・デメリットでまとめると以下のようになります。
メリット
- 元本割れしない
- 定期預金より利率が良い
- 少額から購入できる
- 0.05%の最低金利保証
- 中途換金も1万円から可能
デメリット
- インフレに対応しにくい
- NISAで購入できない
- 売却益は見込めない
- 1年間は中途換金できない
まず、個人向け国債の最大のメリットは元本割れしないことです。日本が破綻しない限り元本はきちんと戻ってきます。これはリスクを取りたくない人には安心材料ですね。
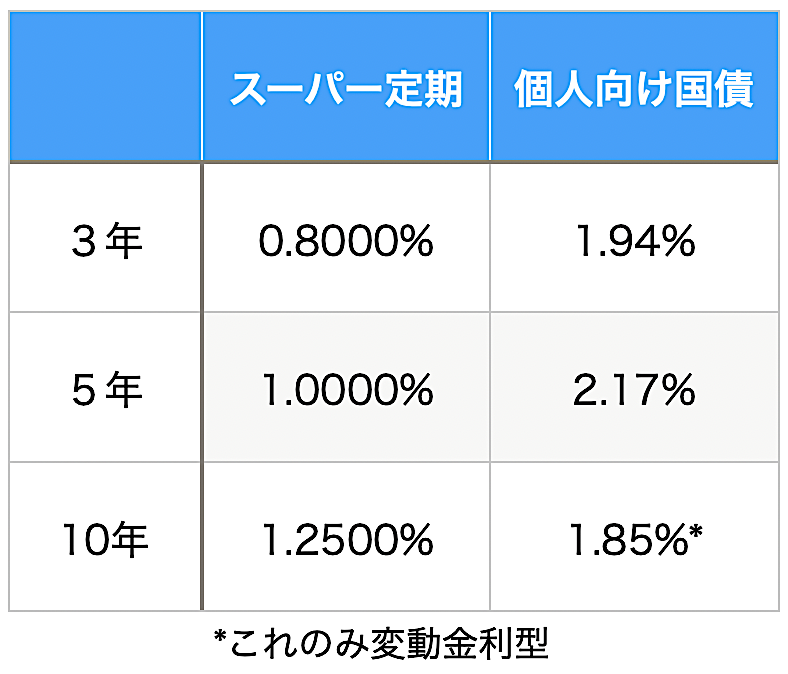
それに次ぐメリットは、銀行の定期預金より利率が良いことです。例えば、三菱UFJ銀行のスーパー定期の利率と比べてみると、個人向け国債の方がかなり利率が良いことが確認できます。銀行は預け入れられたお金を国債等で運用して差額を利益にするので、差がつくのは当然なのです。
その他にも、少額から購入できることや最低金利保証があるなど、使い勝手の良さがあります。
そして、個人向け国債の最大のデメリットは、インフレに対応しにくいことです。個人向けに限らず、国債はもらえる利子がある程度固められてしまうためインフレには対応しにくいのです。変動10年は利率を変動させることである程度は対応できますが、それでも急激なインフレが起きると価値が減少してしまいます。インフレに対応するには、不動産や株式、金などの「インフレヘッジ資産」に投資するのが理想なのです。
現状、NISAで購入できないこともそれに次ぐデメリットです。そのため、利息には20.315%の税金がかかってしまいます。「現状」と書いたのには理由があって、NISAの対象商品にすることは現在 財務省や金融庁で検討されています。
個人向け国債はどんな人に向いているのか?
楽天証券と財務省のデータから、どんな年代の人がどんな種類の商品を買っているのかを見てみましょう。
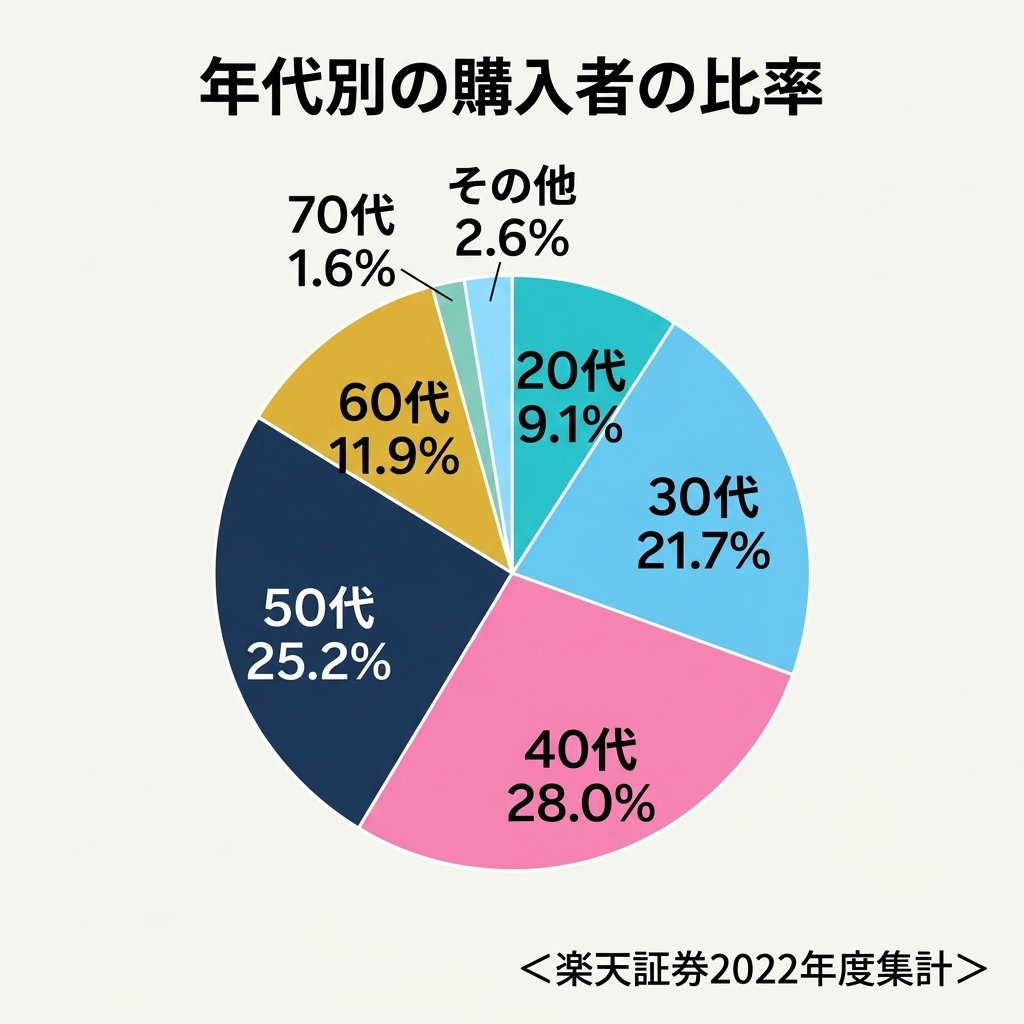
まず楽天証券の2022年度の集計によると、年代別の購入者の比率はメインの購入層が30代、40代、50代です。最新の動向では30代以下が増加傾向にあるそうです。銀行の定期預金に代わる元本保証の高金利商品として活用されているようです。
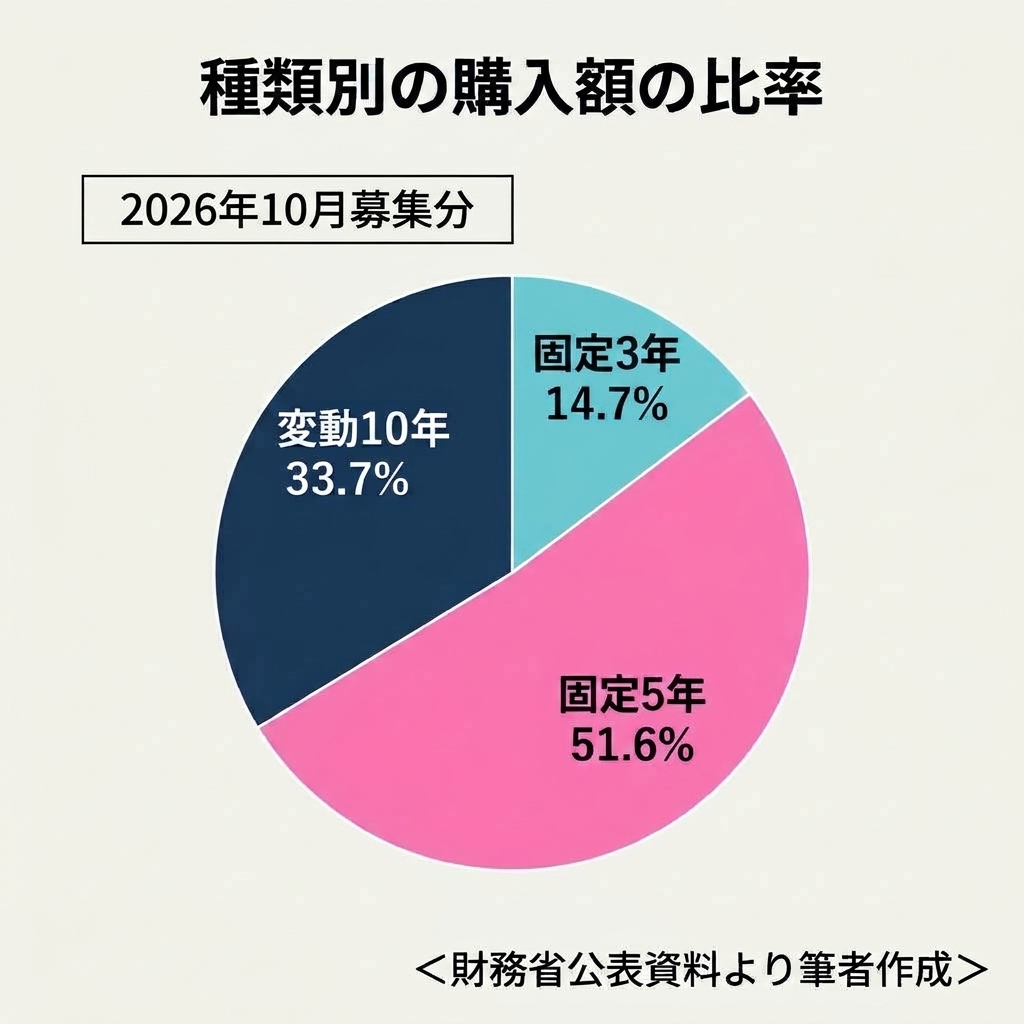
続いて、財務省が発表した2026年10月募集分の種類別購入額の比率では、固定5年が半数を超え、変動10年が1/3を占めています。意外と固定3年が人気がありません。ニーズは「金利の高さ」と「変動金利型」に二分されているようです。
では、個人向け国債はどんな人に向いているのでしょうか?
- 今後の資金需要がある程度読める人
- 定期預金よりも高い金利を獲得したい人
- 株式に投資するほどのリスクを取りたくない人
個人向け国債は満期が決まっているので、基本的には今後の資金需要がある程度読める人に向いています。例えば、3年後に車を買い替えたいと思っている人や5年後に子供が大学に行くための教育資金が必要な人などです。元本+利息で目標金額を設定して買っておけば、必要な時にお金を用意することが出来ます。
ただ、筆者も含めて人間はそれほど計画的ではありませんので、単純に定期預金の代わりに個人向け国債を使うのもアリだと思います。安全資産なので株式に投資するほどのリスクを取りたくない人の投資対象としても使うことが出来るのではないでしょうか。
筆者個人の見解としては、個人向け国債はインフレヘッジとしては不十分な面がありますので、NISAを含めてリスク資産への投資計画がしっかり出来ている人は無理して買う必要はないと思います。投資家という生き物は目の前の投資チャンスを何でもかんでも拾いたがるクセがありますが、「必要のない物は買わない」というのも賢明なスタンスなのです。
今回はいま話題の個人向け国債がどんな人に向いているかを解説しました。ではまた!
🩷↓ブログが面白かったらポチッとしてもらえると嬉しいです。
にほんブログ村