
こんばんは、ヤギ仙人です🐐。資産の取り崩しは皆さん興味があるようで、先日の「ガードレール戦略」も大変よく読んでいただきました。そこで今回も取り崩し戦略を。資産を守るという点では方向性が同じ「バケツ戦略」を説明します。
「バケツ戦略」は資産を守ことに定評がある
「バケツ戦略」とは、資産を取り崩すに当たって保有資産を期間の異なる複数のバケツ(カテゴリー)に分けて管理する方法です。この戦略の最大の目的は、リーマンショックのような市場の大暴落が起きた時に、生活費を捻出するために保有資産を泣く泣く安値で売却せざるをえなくなる事態を防ぐことにあります。
具体的には、以下のように「短期」「中期」「長期」の3つのバケツに分けて運用します。
| バケツの種類 |  短期バケツ |  中期バケツ |  長期バケツ |
| 位置付け | 直近の生活費 | 生活費の予備 | 長期で運用するお金 |
| 期 間 | 1〜3年 | 3〜10年 | 10年以上 |
| 対象資産 | 現預金、MMF | 個人向け国債、社債 | 株式投信、株式、REIT |
| 資産の性質 | 高い流動性と安全性。生活費はここから引き出す | 元本割れ少なく利息が付く物。短期バケツの補填 | インフレに負けないリスク資産。じっくり運用 |
注意すべき点は、短期バケツは「直近の生活費」ですから 1〜3年分の生活費をまかなう金額を用意しておかなければならないという所です。年間の生活費が500万円なら、短期バケツには500万円〜1500万円の金額が必要になるということです。
では、なぜこの戦略が資産を守ることにつながるのか?その秘密は具体的な運用方法にあります。
具体的な運用方法とメリット・デメリット
バケツ戦略の真価は、相場の状況に応じて資金の流れを変える柔軟性にあります。
❶ 相場が良い時(通常時)
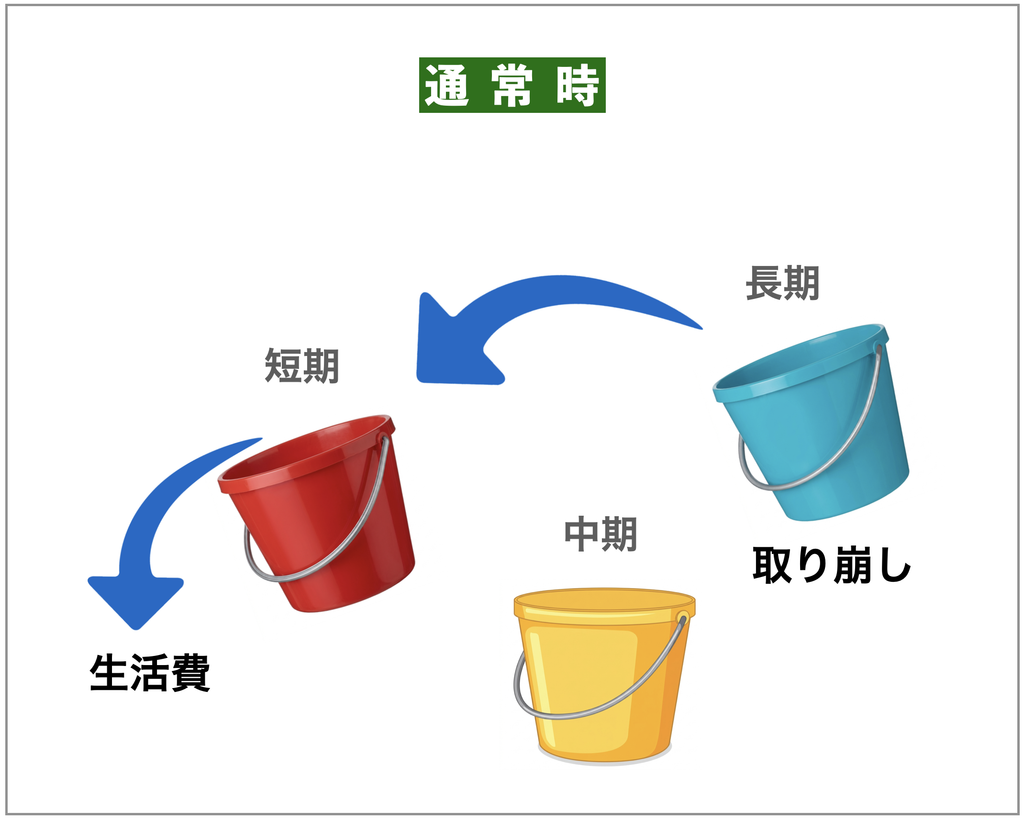
相場が良い時は「長期バケツ」の投資信託や株式を定額や定率で売却し、そこから「短期バケツ」に定期的に資金を補給します。これにより、「短期バケツ」の現金の水準を一定に保ちつつ、「長期バケツ」のリスク資産を時間をかけて増やしていきます。
❷ 相場が悪い時(暴落時)
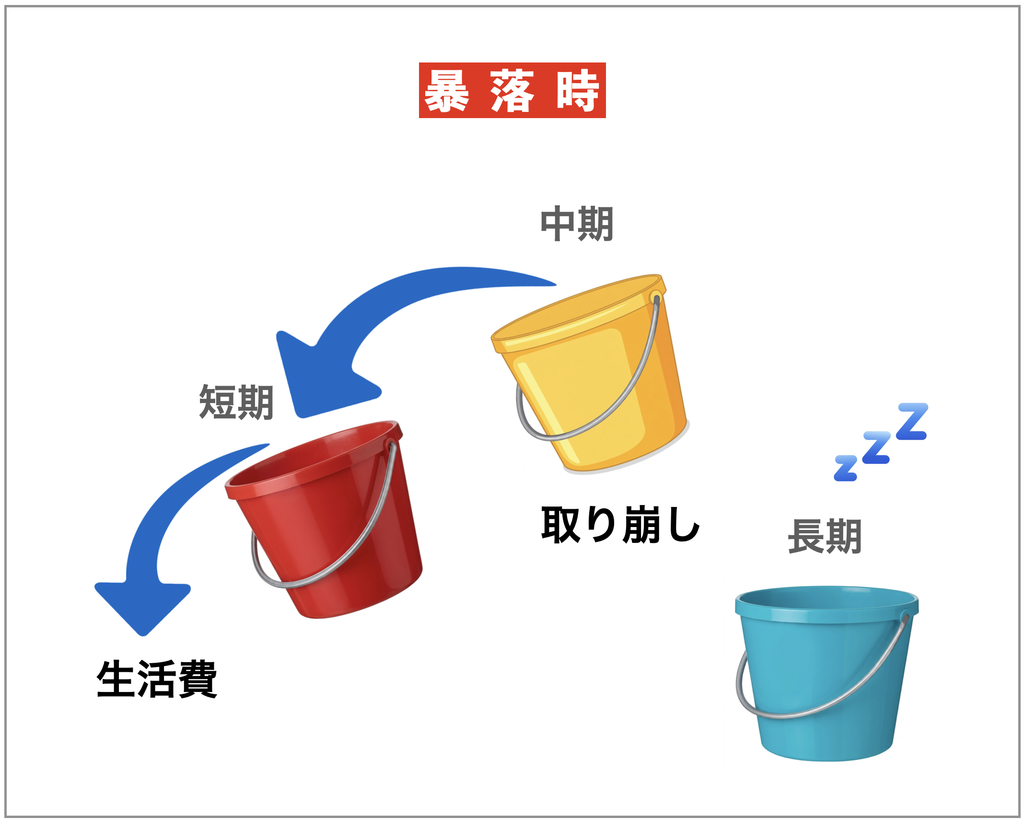
相場が悪い時は「長期バケツ」からの取り崩しを一時的にすべてストップします。市場が回復するまで数か月から数年、「短期バケツ」をメインに生活費を捻出し、足りない場合は「中期バケツ」の資産を一部売却します。市場の回復を確認後、「長期バケツ」の取り崩しを再開します。
こうすることで、生活費を安定的に供給し、長期バケツのリスク資産を安値で取り崩すことなくじっくり育てることが出来るのです。
メリット
- 精神的な安心感が大きい
- 資産の寿命を延ばせる
デメリット
- 機会損失の可能性がある
- 管理に手間がかかる
メリットとしては、市場が暴落した場合でも数年分の現金や債券が用意されているため、精神的な安心感が大きくパニック売りを防ぐことが出来ることです。パニック売りを防ぐことが出来ればリスク資産の毀損が少なくなるので、結果として資産の寿命を延ばすことが可能になります。
デメリットとしては、常に数年分の現預金や債券を保有しておかなければならないため、株式や投資信託などのリスク資産の比率が少なく、株価が上昇し続ける局面では機会損失の可能性があることです。また、資産が複数の口座や資産クラスにまたがるため、どのバケツから幾ら資金を移動させるかといった管理に手間がかかることが挙げられます。
「バケツ戦略」はどんな人に向いているか?
かなり性格がはっきりした戦略ですので、向いている人は自ずと限られてきます。
- 極力リスクを取りたくない人
- 管理の手間が苦にならない人
- 既に大きな資産を築いている人
かなり安全志向の強い戦略なので極力リスクを取りたくない人に向いています。そのための管理に手間を惜しまない人ならなお良しです(筆者などは面倒臭がりなので、絶対に無理ですが•••😄)。
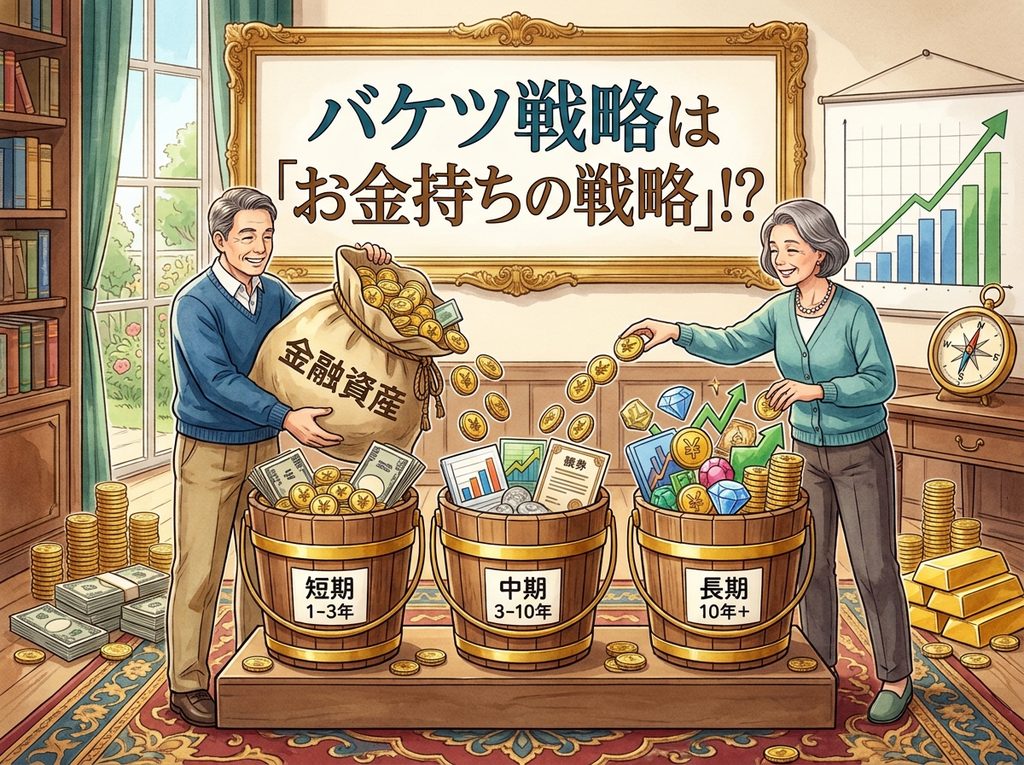
そして、ここまで読んだ人ならわかると思いますが、資産を3つのバケツに分けるということは既に大きな金融資産を築いている人でないと戦略を上手く機能させることが出来ません。その意味でバケツ戦略は「お金持ちの戦略」ということが出来るかもしれません。
より少ない資産なら、オルカンかS&P500の投資信託を高めの比率で保有して「4%ルール」で取り崩した方が資産が目減りする確率は低いのではないかと思います。
とはいえ、考え方は理に適っていますし、お金を「短期」「中期」「長期」で使い分けるという発想も秀逸だと思います。資産の総額の問題で実践できない場合でも、考え方のエッセンスは自分のものにしておきたいですね。
今回は資産の取り崩し方法のひとつ「バケツ戦略」について説明しました。ではまた!
🩷↓ブログが面白かったらポチッとしてもらえると嬉しいです。
にほんブログ村